商家挡了十几年的机器人,现在要开始抢它们的生意
a16z发了一篇B2A经济的论题文章,说智能体正在成为互联网的主要用户。方向值得看,但开头的几个数据被评论区拆了台。
a16z的Olivia Moore和Justine Moore发了一篇论题文章,标题叫《欢迎来到B2A经济》。核心判断一句话能说完:智能体成了互联网的主要用户,很快会成为每个产品的主要客户。
文章开头给了三个数据。智能体现在占网络流量的大多数,写了一半以上的新文章,生成了大部分推上生产环境的代码。
两位作者把当下类比成平台转移的早期。Web给了企业一个谁都能访问的店面,移动端把那个店面塞进了每个人的口袋。AI在“人能做什么”这一端已经跑得很远,但在“企业怎么触达用户”这一端才刚刚开始。
这个观察不算新鲜。有意思的是接下来的推论:智能体从回答问题变成完成任务之后,会逐渐决定用哪个产品、订哪个服务、把钱花在哪里。企业要是还把智能体当二等访客,可能会被甩在后面。
过去十几年,零售和平台做的事情是相反的。建墙、反爬、挡机器人。现在得反过来,争抢机器人的生意。
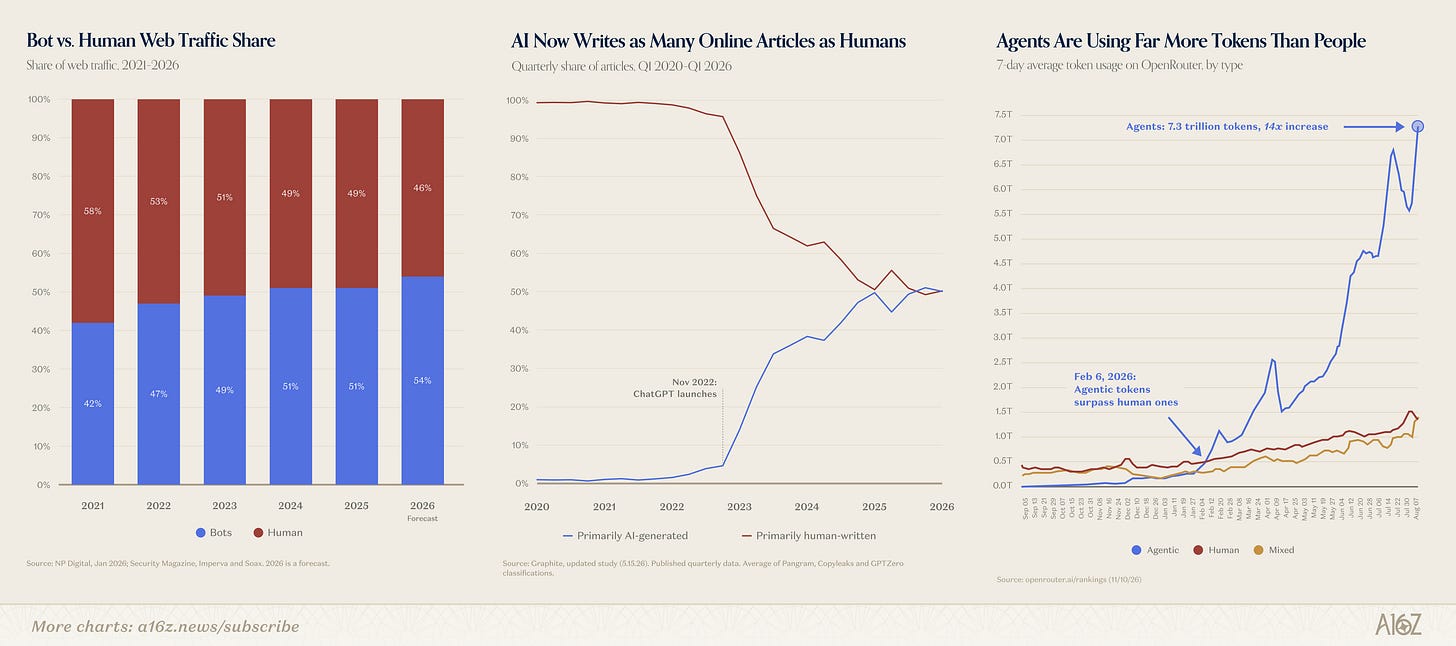
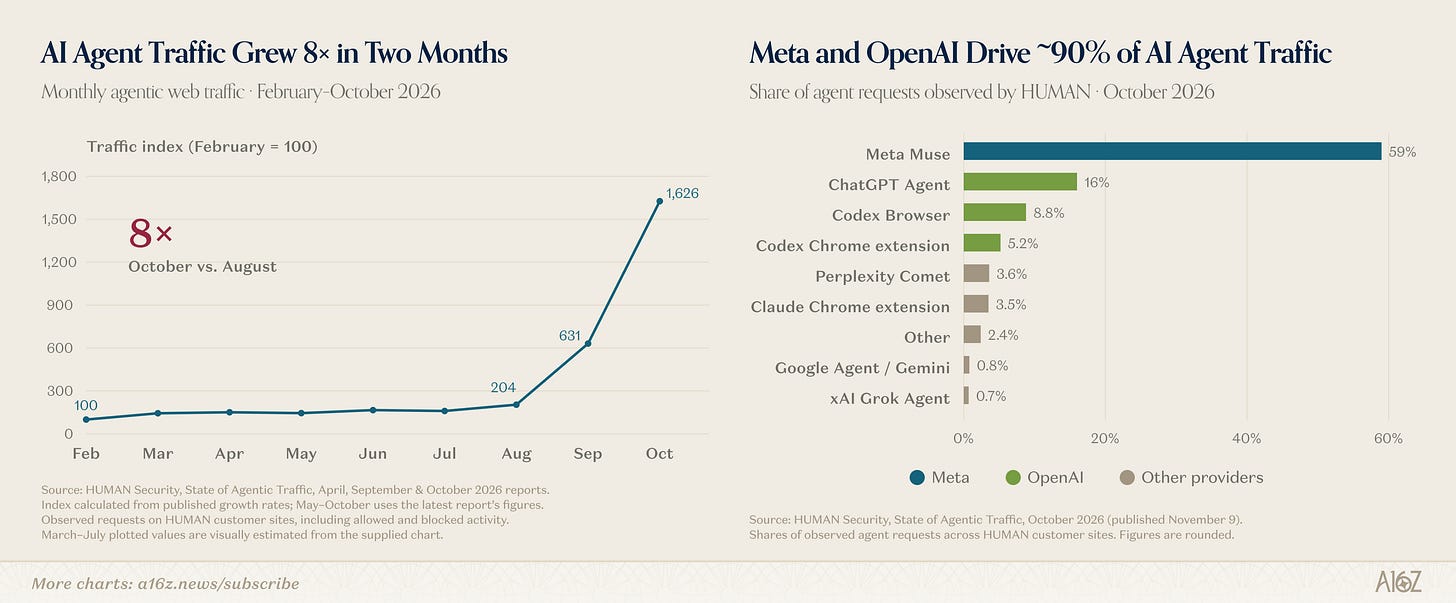
数据部分看起来很有说服力。Shopify说2026年第一季度AI驱动的流量同比涨了8倍,AI搜索带来的订单涨了近13倍。Human Security观察到智能体浏览器的流量在8月到10月间涨了8倍,Muse占了其中60%,OpenAI产品合计30%。GitHub上40%的PR从智能体草稿开始,六个月前这个数字是17%。Supabase说60%以上的新数据库由AI工具启动,Neon是80%。Stripe的文档流量有40%来自智能体,CLI请求的70%。Vercel过去十二个月智能体触发的部署涨了28倍。
但评论区有人泼了冷水。一位叫ByteCrafter的用户指出,a16z引用的Imperva数据其实是“所有自动化流量”的总和,2025年是53%,前一年51%,里面包括爬虫、监控脚本、账号接管机器人。AI智能体只是其中一个新类别,Imperva的报告没有单独给份额。代码那条也一样,Google说75%的新代码是AI生成后由工程师审核通过的,微软2025年的公开数字是20%到30%。拿一家公司的数据推全行业,不严谨。
这个反驳值得听。a16z的论题方向可能没错,但开头的三个数据,成立程度比读起来要弱。
抛开数据上的夸大,文章真正想说的是:如果智能体真的突破到普通消费者手里,会是AI目前最大的未兑现机会。每一轮平台转移都需要两样东西同时到位,新的产品能力,和新的分发机制。AI在第一样上超额完成,第二样上还欠着。除了ChatGPT,消费者端的采用一直有限。
分发这块,目前主要靠浏览器。智能体要么接管用户的浏览器,要么自己开一个虚拟机,像人一样点来点去。另一种形态正在长出来:连接器、插件、MCP,相当于一个加强版的智能体应用商店。
两位作者举了个例子。他们让ChatGPT用Krea、Descript、Eleven Labs三个插件做一条视频广告。ChatGPT在三个产品之间协调,完成任务的过程中还向他们推销了Descript的付费计划。
这个细节挺有意思。智能体不仅在替人做选择,还在做向上销售。当底层平台允许用户把身份或令牌借给其他产品用,比如Sign in with ChatGPT,用智能体注册和付费的门槛会继续降低。Claude已经允许企业管理员给整个组织连接插件。OpenAI刚推出Businesses in ChatGPT,企业可以认领自己的业务页面,上传产品feed,看用户在ChatGPT里怎么跟自己互动。
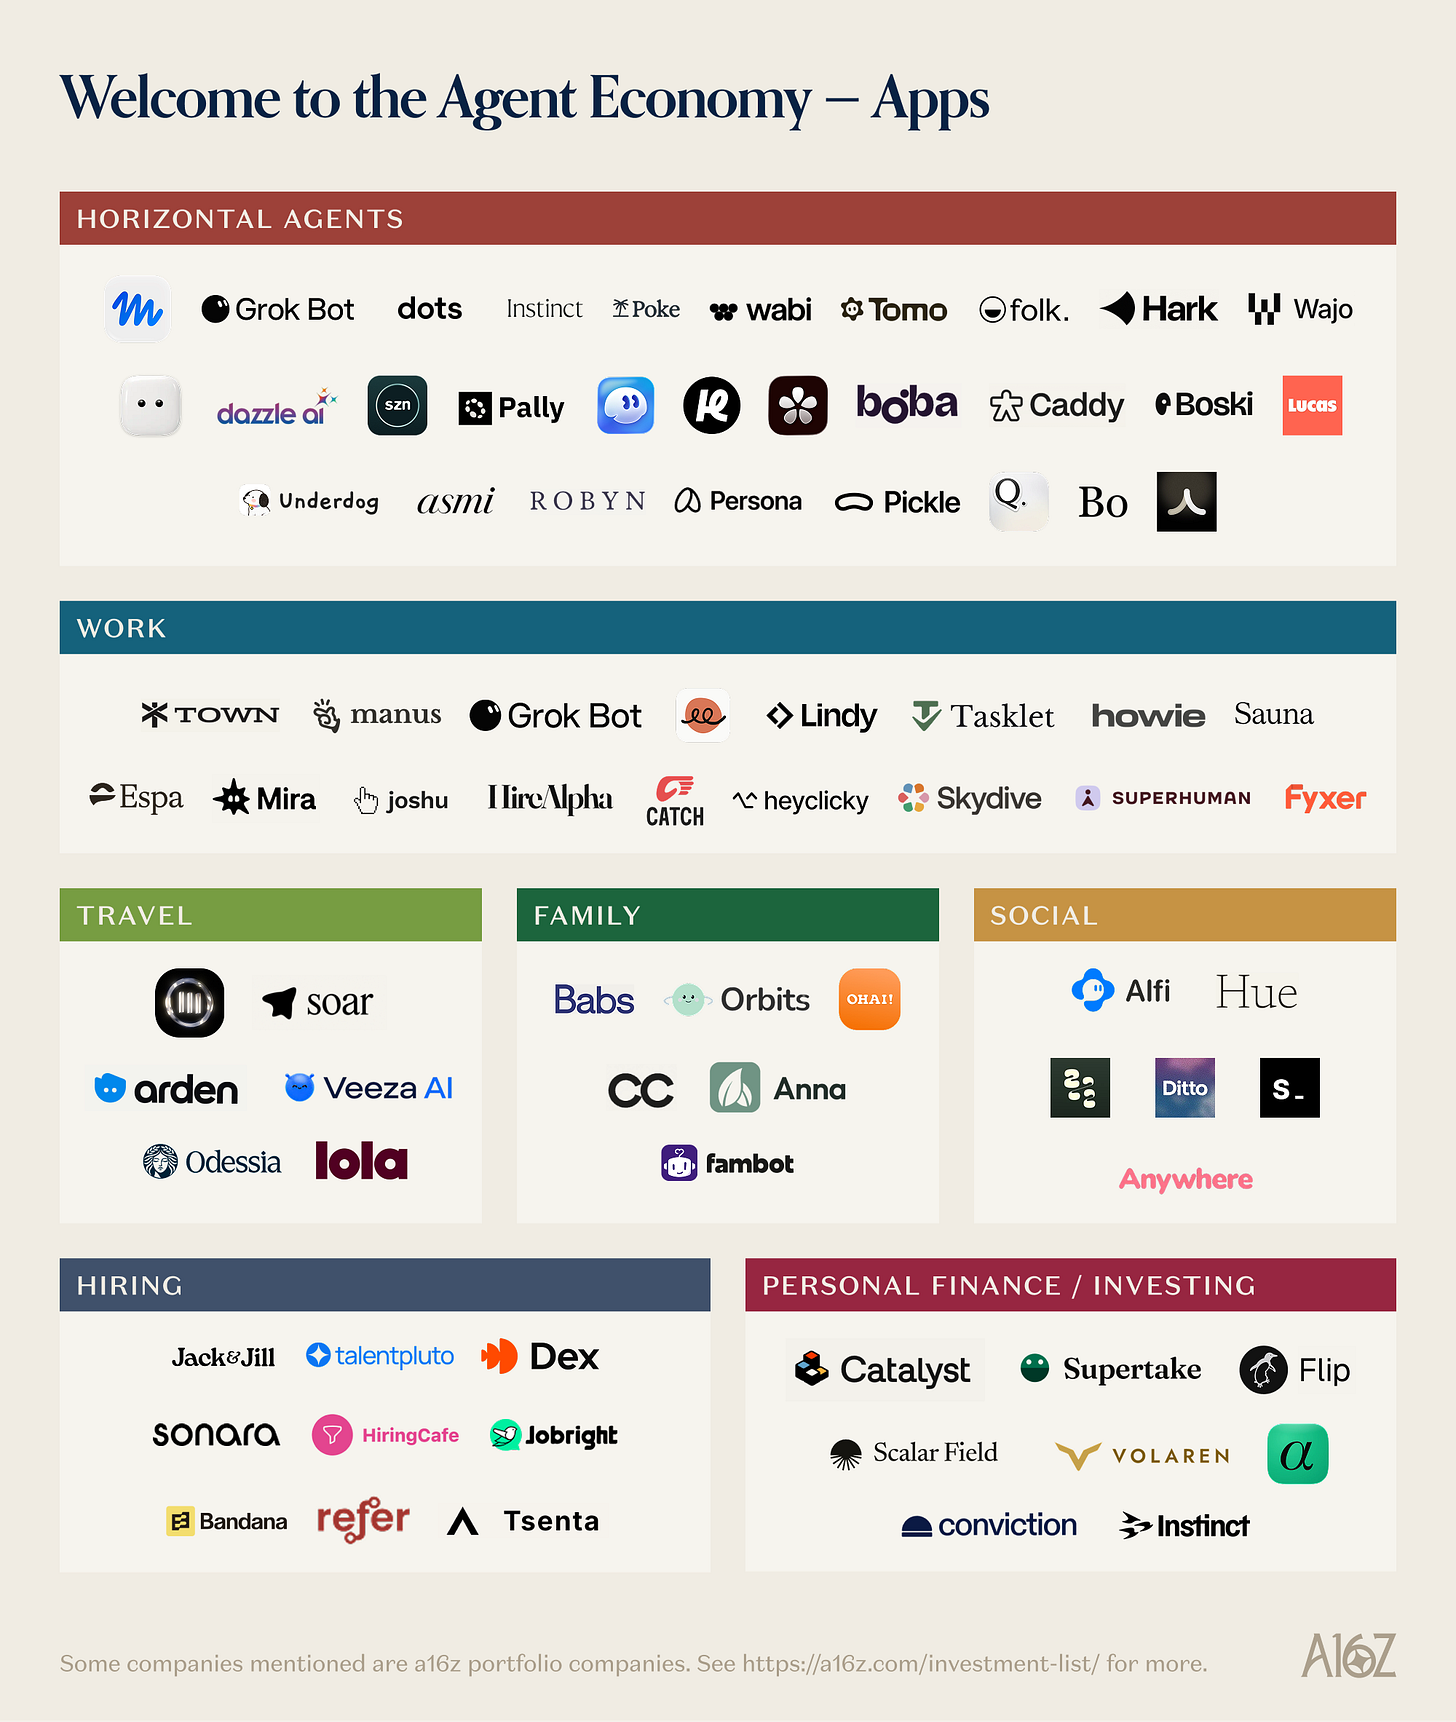
文章把受益者分成四类:智能体和智能体模型、被智能体催生的新产品、为智能体做优化的现有企业、智能体基础设施。最后一类包括支付、欺诈和身份、通信。目前的系统在很低智能体流量下已经出现压力。
编码智能体是唯一一个已经跑通的案例。它们彻底改变了开发者的行为,而且和消费级智能体一样,必须依赖外部工具。一个用户让智能体建网站,背后需要数据库、托管、认证、邮件、监控。这些环节里的玩家都看到了增长。
全球 workforce 里开发者不到1%。另外99%的人开始用智能体的时候会发生什么,这是文章抛出的问题。
有网友在评论里问得更直接:如果智能体是客户,谁在付账单?
这个问题文章没有正面回答。智能体替人做决定、替人花钱,但钱还是人的。企业要讨好的是智能体,最终服务的还是人。两个身份怎么摆,是B2A这个说法里最模糊的地方。
另一条评论更损:智能体成了互联网的大多数用户,但我们连一个afterparty的邀请都没收到。
互联网换了主人,账单好像还在我们手里。
发布时间: 2026-11-12 02:30